La taxe d’archéologie préventive (TAP) frappe tout projet affectant le sous-sol dès lors qu’il fait l’objet d’une autorisation ou d’une déclaration d’urbanisme. Réduire son montant, voire s’en exonérer, suppose de maîtriser les critères d’assiette et les cas de non-imposition propres à cette taxe, distincts de ceux de la taxe d’aménagement.
Assiette de la TAP et surface taxable : les leviers techniques souvent négligés
L’assiette de la TAP repose sur la surface taxable au sens du code de l’urbanisme. Toute réduction de cette surface diminue mécaniquement le montant dû. Contrairement à une idée répandue chez les maîtres d’ouvrage, l’assiette de la TAP n’est pas calquée sur la surface de plancher brute : seules les surfaces closes et couvertes dépassant une certaine hauteur sous plafond entrent dans le calcul.
Nous recommandons de vérifier systématiquement la ventilation des surfaces dans le formulaire de déclaration. Des locaux techniques non aménageables, des combles non transformables ou des espaces de stationnement clos peuvent, selon leur configuration, ne pas relever de la surface taxable.
Comprendre la taxe d’archéologie préventive et ses mécanismes de calcul reste le prérequis avant toute stratégie d’optimisation.
Un point de vigilance concerne les projets fractionnés. Présenter un programme en plusieurs tranches successives ne garantit pas une appréciation séparée des surfaces : l’administration peut reconstituer la surface globale du programme pour fixer l’assiette. Avant de découper un projet, il faut s’assurer que chaque tranche constitue une opération autonome sur le plan urbanistique.
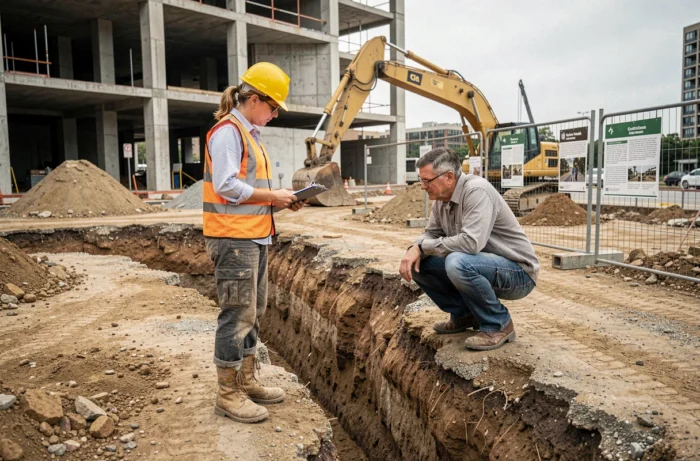
Exonérations de la taxe d’archéologie préventive : distinguer la TAP de la taxe d’aménagement
L’exonération de taxe d’aménagement n’entraîne pas automatiquement l’exonération de TAP. Les deux taxes obéissent à des régimes propres, et confondre leurs champs d’application est l’erreur la plus fréquente dans les montages de projets.
Les cas de non-imposition à la TAP sont limitativement énumérés. Trois catégories méritent une attention particulière :
- Les constructions et aménagements affectés à un service public ou d’utilité publique (santé, enseignement, culture, sport, bienfaisance), à condition que l’affectation soit maintenue pendant au moins cinq ans après l’achèvement des travaux.
- Les locaux d’habitation et d’hébergement financés par un prêt locatif aidé d’intégration (PLAI), qui bénéficient d’une exonération totale.
- Les locaux agricoles au sens strict : serres de production, bâtiments d’élevage, locaux de stockage de récoltes ou de matériel agricole. Les bâtiments agricoles à usage mixte ou à vocation commerciale (vente directe, transformation) n’entrent pas dans cette catégorie sans examen approfondi.
En dehors de ces hypothèses, la TAP s’applique. Les abattements ou exonérations facultatives que certaines collectivités accordent sur la taxe d’aménagement (logements sociaux hors PLAI, locaux artisanaux, commerces de détail) ne se transposent pas à la TAP.
Le rescrit fiscal appliqué à la TAP : sécuriser le traitement avant le dépôt
Lorsque le régime d’assujettissement est incertain, le rescrit constitue un outil sous-utilisé. Il permet d’obtenir une prise de position écrite de l’administration sur la qualification fiscale du projet avant le dépôt de l’autorisation d’urbanisme.
Le rescrit ne crée pas d’exonération. Il fige l’interprétation administrative sur un point précis : qualification de la surface, nature de l’affectation, impact réel sur le sous-sol. L’administration ne peut pas revenir sur sa position si le projet exécuté correspond à la description soumise.
Ce mécanisme est pertinent dans plusieurs situations :
- Un projet dont l’impact sur le sous-sol est marginal ou contestable (travaux en surface avec fondations superficielles, reprises en sous-oeuvre sans terrassement neuf).
- Une affectation de service public dont le périmètre exact peut prêter à discussion (locaux polyvalents, équipements sportifs privés ouverts au public).
- Un programme mixte combinant des surfaces exonérées et des surfaces taxables, où la ventilation mérite validation.
Le rescrit doit être formulé de manière précise, avec plans et descriptif technique à l’appui. Une demande vague ou mal documentée aboutit à une réponse inutilisable.
Délai et circuit administratif depuis la réforme
Le transfert de la gestion des taxes d’urbanisme à la DGFiP a modifié le circuit de recouvrement, pas les critères d’exonération. Le rescrit se dépose toujours auprès du service compétent pour la taxe concernée. Attention à ne pas adresser la demande au mauvais interlocuteur : le service de l’urbanisme de la commune n’est pas compétent pour prendre position sur la TAP.
Travaux sans impact sur le sous-sol : le critère d’assujettissement le plus sous-exploité
La TAP ne frappe que les travaux ayant un impact sur le sous-sol. Ce critère, qui paraît simple, ouvre un levier réel pour certains projets. Une surélévation, une extension en porte-à-faux ou une restructuration intérieure lourde sans terrassement ne devraient pas, en principe, déclencher la taxe.
La difficulté réside dans la preuve. Le formulaire de demande d’autorisation d’urbanisme ne comporte pas de case dédiée à l’absence d’impact sur le sous-sol. Il faut donc documenter ce point dans la notice descriptive du projet et, le cas échéant, dans un rescrit préalable.
Les travaux qui n’affectent pas le sous-sol restent soumis à la taxe d’aménagement, mais échappent à la TAP. Cette distinction est rarement exploitée alors qu’elle figure explicitement dans les textes.
Pour les projets de grande envergure soumis à étude d’impact, le régime bascule vers la redevance d’archéologie préventive (RAP), dont le calcul et les modalités diffèrent sensiblement. La frontière entre TAP et RAP dépend de la nature et de l’ampleur des travaux, ce qui justifie là encore une analyse au cas par cas plutôt qu’une application mécanique.
La marge de manoeuvre légale sur la TAP tient moins à des « astuces » qu’à une lecture rigoureuse des critères d’assiette, d’exonération et d’assujettissement. Qualifier correctement la surface taxable, vérifier l’impact réel sur le sous-sol et recourir au rescrit quand la situation est ambiguë restent les trois leviers les plus fiables.